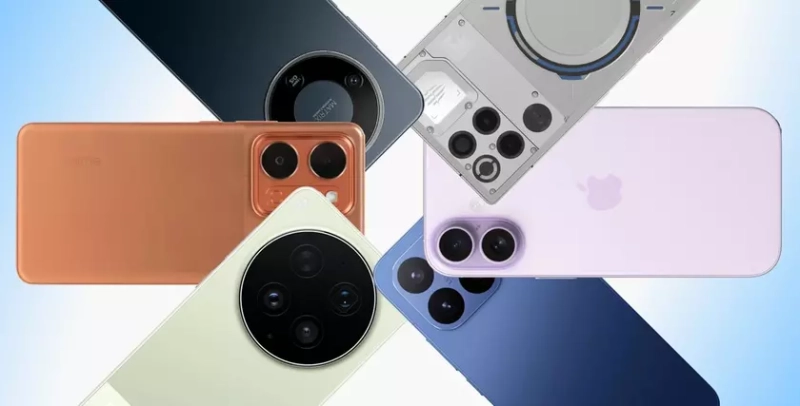
Коллаж смартфонов. Источник: Google
Согласно предварительным данным аналитического агентства Counterpoint Research, в третьем квартале 2026 года мировые поставки смартфонов сократились на 20% в годовом исчислении. Это наихудший показатель для третьего квартала с 2012 года.
Причины спада: дефицит компонентов и рост цен
Аналитики отмечают, что падение рынка продолжается второй квартал подряд, основной причиной которого стал острый дефицит чипов памяти DRAM и NAND. Стремительный рост цен на эти компоненты существенно увеличил себестоимость устройств. Производители, стремясь сохранить рентабельность, были вынуждены переложить возросшие издержки на покупателей.
В результате, с начала 2026 года средняя розничная цена смартфонов в мире выросла на 20%. Это привело к изменению потребительского поведения: пользователи отказываются от покупки новых моделей, предпочитая дольше пользоваться старыми гаджетами или приобретать восстановленные (refurbished) устройства. В качестве примера можно привести недавнее предложение Google по восстановленным смартфонам линейки Pixel 9.
Распределение долей среди лидеров рынка
Несмотря на общее снижение объемов поставок, положение ведущих производителей изменилось:
- Samsung сохранила 1-е место с долей 23% рынка. Поставки компании снизились лишь на 3% в годовом исчислении, что позволило ей продемонстрировать наибольший прирост рыночной доли. Этому способствовал высокий спрос на складные модели Galaxy Z Fold8 и стабильные продажи среднебюджетной серии Galaxy A.
- Apple впервые в своей истории достигла доли свыше 20% в третьем квартале (22% рынка). Общие объемы поставок компании упали, главным образом из-за отсутствия базовой модели iPhone 18 на старте. Однако высокие продажи моделей iPhone 18 Pro в Китае и Индии, а также устойчивый спрос на серию iPhone 17, компенсировали этот спад.
- Xiaomi столкнулась с падением поставок более чем на 30%. Компания сознательно сократила присутствие в ультрабюджетном сегменте и на неключевых зарубежных рынках.
- OPPO (9%) і природних умовах (8%) зафиксировали падение поставок более чем на 20%. Обе компании вынуждены поднимать цены в начальном и среднем сегментах, перераспределяя компоненты в пользу более маржинальных устройств.
Прогнози на майбутнє
Counterpoint Research прогнозирует, что ситуация на рынке останется напряженной до конца 2026 года. Производители продолжат отдавать приоритет прибыльности, а не масштабам продаж. Заметного восстановления объемов поставок не стоит ожидать до тех пор, пока не стабилизируются цены на компоненты и цепочки поставок. Большинство экспертов сходятся во мнении, что кризис на рынке продлится как минимум весь 2027 год.
Джерело : Counterpoint Research